专家:1%利率逼出“收息大军” 存款搬家潮起


专家:1%利率逼出“收息大军” 存款搬家潮起。存款利率跌进“1字头”后,很多人对银行的信任惯性开始消失。以前有钱会找一家利率高的银行存起来,如今人们开始考虑是否要拆一部分买分红险、配点红利基金或留些现金在余额宝,再拿一部分去买债基。银行从居民资产配置的终点站变成了中转站。
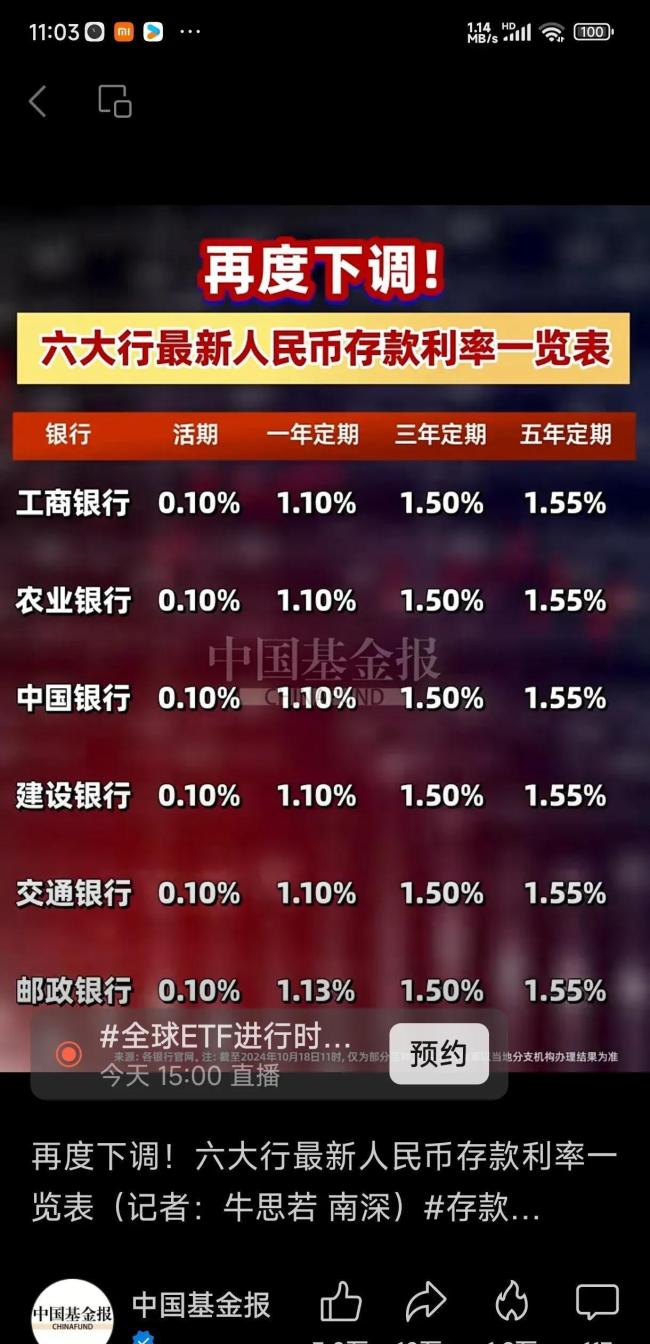
三年前,有人不惜长途跋涉只为抢一笔3%左右的定期存款。现在这批人很少再折腾了。不是他们突然不爱利息,而是高息存款的机会已经不再。真正改变游戏规则的是银行不愿意再用高息吸引存款。2023年前后,一些中小银行通过更高利率吸引外地储户,但这种模式难以持续。贷款利率下降,银行赚到的钱越来越少,而高息存款的成本却依然存在。例如,重庆银行的存款平均付息率仍达到2.22%,明显高于大型银行。
更反常的现象是有些银行的两年期利率竟然高于三年期。正常情况下,存得越久利息应该越高。现在银行宁愿提供两年较高利率,也不愿意锁定三年负债,因为它们预计未来利率还会继续下降。这导致“存款特种兵”退场的根本原因在于银行不再为这场长途奔袭留下利润空间。
银行自身也面临困境。2026年一季度末,商业银行净息差降到1.40%,二季度小幅回升至1.41%;大型商业银行二季度净息差更低,只有1.31%。净息差是银行借钱出去收回来的利息减去向储户支付的利息后的剩余部分。贷款端的LPR处于低位,企业和居民借钱成本下降,但此前吸收的高息定存并没有同步降价,很多存款还在原来的计息周期内。一头是收入下降,另一头是成本降不下来。
关闭