“存款特种兵”还能跨省存钱吗?民营银行线上实测 通道收紧异地受限


曾经火爆全网的“存款特种兵”线上跨区域存钱迎来分水岭。依托二类电子账户、打破地域边界揽储,一度是民营银行低成本吸收零售存款的核心路径,也让全国各地储户得以追逐差异化存款利率。然而,随着属地化监管持续落地,这条曾经畅通的通道正被收紧。
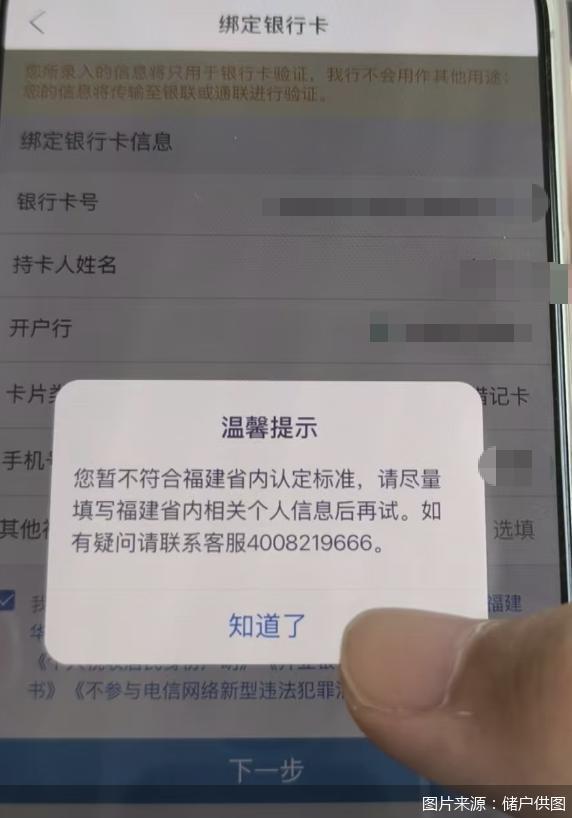
为了还原当前真实准入现状,选取了18家民营银行开展实测(因武汉众邦银行被实施接管未纳入本次实测范围)。在落实属地化经营层面,多数银行在开户前端直接拦截异地用户,从源头切断新增异地存款;另有银行采取“开户放行、存款拦停”模式,异地储户可正常开通二类电子账户、转入资金,却在存款认购时被限制。
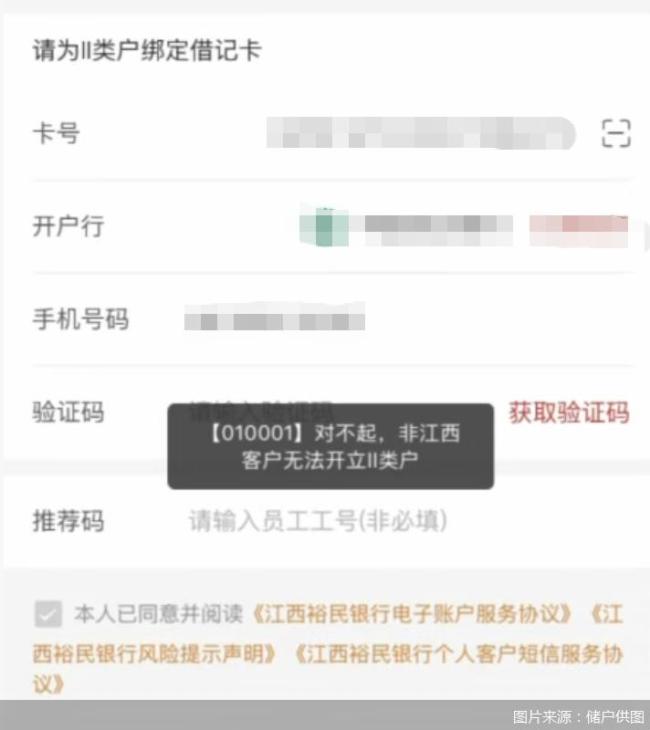
监管划定属地经营导向已有数年,此前不少机构规则停留在纸面,执行弹性较大。如今这场异地存款的退潮,不只是储户渠道的变化,更倒逼民营银行告别流量红利,重新寻找适配属地定位的资产负债与获客模式。
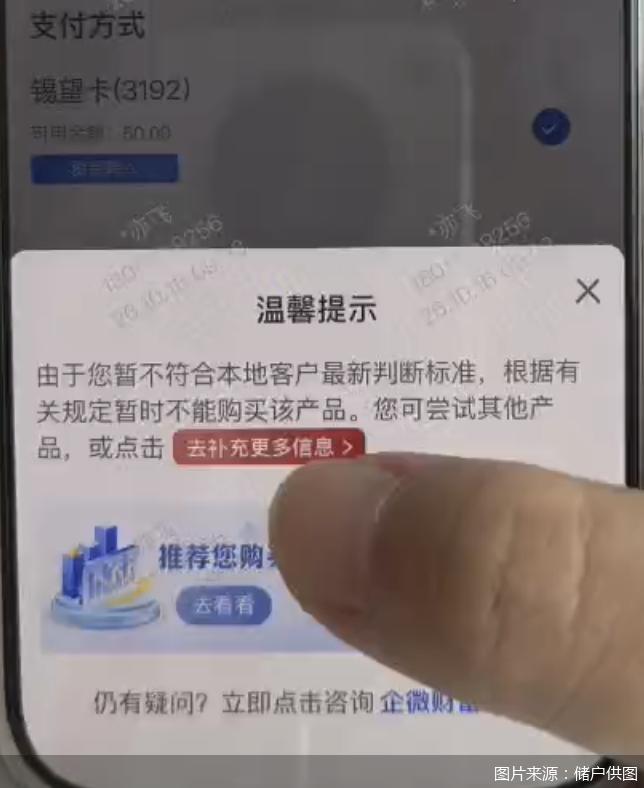
民营银行线上存款的属地化规则,正在从一纸公告落到App操作的每一个环节。早在2021年,监管就明确地方性法人银行依托互联网开展存款业务,应当立足服务注册地辖区客户,叫停第三方平台引流异地存款,划定属地经营大方向。不过,在很长一段时间里,银行执行规则时更多停留在公告文本层面,判定标准偏原则化、执行弹性较大,部分民营银行依托线上渠道、较高的存款利率吸引全国资金,跨区域揽储一度成为补充负债的重要路径。
关闭